
 DE
 EN
 TR
Wegzugsbesteuerung 2026
Wegzugsbesteuerung: Was Sie als GmbH-Gesellschafter wissen müssen
Als Steuerberater mit Expertise im internationalen Steuerrecht unterstützen wir regelmäßig Unternehmer bei der Verlagerung ihres Wohnsitzes ins Ausland. Die Wegzugsbesteuerung gemäß § 6 AStG kann insbesondere für GmbH-Gesellschafter eine erhebliche steuerliche Belastung auslösen. Eine frühzeitige und strategische Planung ist daher besonders wichtig. In diesem Beitrag erläutern wir die aktuelle Rechtslage, zentrale Voraussetzungen und wichtige Gestaltungsmöglichkeiten.
Was ist die Wegzugsbesteuerung?
Die Wegzugsbesteuerung kann greifen, wenn ein Steuerpflichtiger Anteile an einer Kapitalgesellschaft hält und Deutschland steuerlich verlässt. Erfasst werden grundsätzlich Beteiligungen im Sinne des § 17 EStG, wenn der Steuerpflichtige innerhalb der letzten fünf Jahre unmittelbar oder mittelbar zu mindestens 1 % an der Kapitalgesellschaft beteiligt war. Zusätzlich müssen die weiteren Voraussetzungen des § 6 AStG erfüllt sein. Dabei behandelt das Finanzamt die Anteile steuerlich so, als wären sie zum aktuellen gemeinen Wert veräußert worden, obwohl tatsächlich kein Verkauf stattfindet. Dadurch können die bis zum Wegzug entstandenen Wertsteigerungen der Anteile der deutschen Besteuerung unterliegen. Ohne frühzeitige Planung kann dies zu einer erheblichen Steuerbelastung führen. Die festgesetzte Wegzugssteuer kann auf Antrag grundsätzlich in sieben gleichen Jahresraten entrichtet werden. In der Regel verlangt das Finanzamt hierfür eine Sicherheitsleistung.
Wegzugsbesteuerung: Wichtige Änderungen seit 2025
Seit 2025 wurde der Anwendungsbereich der Wegzugsbesteuerung erweitert. Neben Beteiligungen an Kapitalgesellschaften können nun unter bestimmten Voraussetzungen auch privat gehaltene Anteile an Investmentfonds und Spezial-Investmentfonds betroffen sein.
- Investmentfonds: Die Wegzugsbesteuerung kann bei Investmentanteilen greifen, wenn der Anleger innerhalb der letzten fünf Jahre unmittelbar oder mittelbar mindestens 1 % der ausgegebenen Investmentanteile gehalten hat oder die Anschaffungskosten der gehaltenen Anteile an dem Investmentfonds mindestens 500.000 Euro betragen.
- Spezial-Investmentfonds: Auch bestimmte privat gehaltene Spezial-Investmentanteile wurden in die Wegzugsbesteuerung einbezogen.
- Frühzeitige Prüfung: Neben GmbH- und anderen Kapitalgesellschaftsbeteiligungen sollten bei einem geplanten Wegzug daher auch größere Fondsbeteiligungen in die steuerliche Planung einbezogen werden.
Ob und in welcher Höhe eine Wegzugsbesteuerung entsteht, hängt von den individuellen Beteiligungsverhältnissen und den weiteren gesetzlichen Voraussetzungen ab. Eine frühzeitige steuerliche Prüfung vor dem Wegzug ist daher besonders wichtig.
Wie hoch ist die Wegzugsbesteuerung?
Die genaue Steuerbelastung hängt von mehreren Faktoren ab:
- Gemeiner Wert der Anteile: Der Wert der Beteiligung zum Zeitpunkt des Wegzugs.
- Anschaffungskosten: Die ursprünglichen Kosten für den Erwerb der Anteile.
- Steuerpflichtiger Gewinn: Die Differenz zwischen dem gemeinen Wert und den Anschaffungskosten.
- Persönlicher Steuersatz: Die tatsächliche Steuerbelastung hängt vom individuellen Einkommensteuersatz und den persönlichen Verhältnissen ab.
Vereinfachtes Rechenbeispiel:
- Gemeiner Wert der Anteile: 1.000.000 €
- Anschaffungskosten: 300.000 €
- Fiktiver Veräußerungsgewinn: 700.000 €
- Davon grundsätzlich 60 % steuerpflichtig (Teileinkünfteverfahren): 420.000 €
- Einkommensteuer bei Anwendung des Spitzensteuersatzes von 45 %: ca. 189.000 €
- Zuzüglich Solidaritätszuschlag (5,5 %): ca. 10.400 €
- Gesamte Steuerbelastung durch den Wegzug: ca. 199.400 €
Bei Ratenzahlung über sieben Jahre entspricht das rund 28.500 € pro Jahr, obwohl tatsächlich keine Anteile verkauft wurden und kein Veräußerungserlös zufließt. Genau darin liegt das Liquiditätsrisiko der Wegzugsbesteuerung.
Das Rechenbeispiel dient lediglich der vereinfachten Veranschaulichung. Es unterstellt, dass der Veräußerungsgewinn vollständig dem Spitzensteuersatz unterliegt, etwa weil daneben weitere Einkünfte bestehen. Die tatsächliche Steuerbelastung hängt von den individuellen steuerlichen Verhältnissen ab. Gegebenenfalls kann zusätzlich Kirchensteuer anfallen.
Sie planen einen Wegzug ins Ausland?
Wir berechnen Ihre voraussichtliche Wegzugssteuer und prüfen, welche Gestaltungsmöglichkeiten in Ihrem Fall in Frage kommen. Am meisten Spielraum besteht, solange Ihr Wohnsitz noch in Deutschland liegt.
Wegzugsbesteuerung vermeiden: Unsere Strategien für Sie
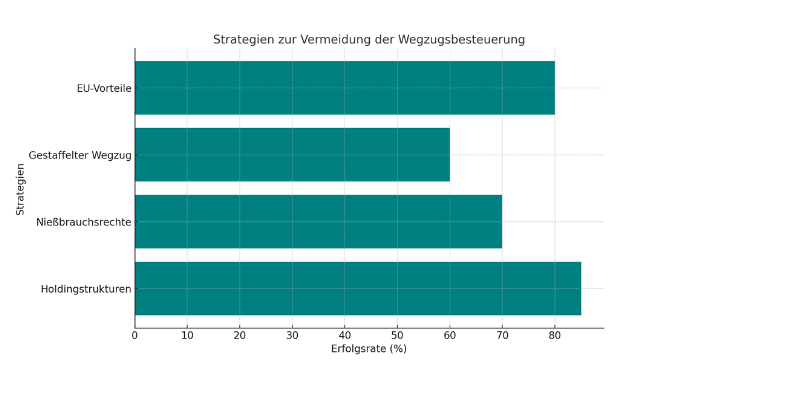
Unsere Kanzlei prüft individuelle Strategien, um die Wegzugsbesteuerung je nach Einzelfall zu reduzieren oder gegebenenfalls zu vermeiden:
Strukturoptimierung
- Holdingstrukturen: Bestehende oder geplante Holdingstrukturen können im Rahmen einer frühzeitigen steuerlichen Gestaltung geprüft werden.
- Internationale Optimierungsmodelle: Prüfung grenzüberschreitender Gestaltungen unter Berücksichtigung der deutschen und internationalen Steuerregelungen.
- Nutzung EU-rechtlicher Gestaltungsmöglichkeiten: Je nach Einzelfall können europarechtliche Regelungen bei der steuerlichen Planung berücksichtigt werden.
Familienorientierte Ansätze
- Steueroptimierte Übertragungsmodelle: Übertragung von Anteilen innerhalb der Familie unter Berücksichtigung der steuerlichen Folgen und der Wegzugsbesteuerung.
- Einsatz von Nießbrauchsmodellen: Prüfung von Nießbrauchsrechten im Rahmen einer individuellen steuerlichen Gestaltung.
- Integration in Nachfolgeplanungen: Einbindung der Wegzugsbesteuerung in die Unternehmensnachfolge.
Timing und Planung
- Zeitpunkt des Wegzugs: Frühzeitige Planung des Wegzugs unter Berücksichtigung der individuellen steuerlichen Situation.
- Nutzung gesetzlicher Regelungen: Prüfung von Rückkehrregelungen und Möglichkeiten zur Ratenzahlung der Wegzugssteuer.
Unsere Erfahrung zeigt, dass eine individuelle und frühzeitige Planung der Schlüssel zur erfolgreichen Umsetzung dieser Strategien ist.
Die Wegzugsbesteuerung stellt GmbH-Gesellschafter vor komplexe steuerliche Herausforderungen. Eine proaktive und individuelle Steuerplanung ist daher besonders wichtig. Unsere Kanzlei steht Ihnen mit umfassender Expertise zur Seite, um maßgeschneiderte Lösungen zu entwickeln und die steuerlichen Folgen eines geplanten Wegzugs frühzeitig zu berücksichtigen.
FAQ: Wegzugssteuer und Wegzugsbesteuerung
Die Wegzugssteuer kann greifen, wenn Sie innerhalb der letzten fünf Jahre unmittelbar oder mittelbar zu mindestens 1 % an einer Kapitalgesellschaft beteiligt waren, zum Beispiel an einer GmbH. Zusätzlich müssen Sie innerhalb der letzten zwölf Jahre mindestens sieben Jahre in Deutschland unbeschränkt steuerpflichtig gewesen sein. Seit 2025 können unter bestimmten Voraussetzungen auch Investmentfondsanteile erfasst sein, etwa ab Anschaffungskosten von 500.000 Euro.
Die Wegzugssteuer entsteht, wenn Ihre unbeschränkte Steuerpflicht in Deutschland endet, in der Regel mit der Aufgabe von Wohnsitz und gewöhnlichem Aufenthalt. Der fiktive Veräußerungsgewinn wird in der Einkommensteuererklärung für das Jahr des Wegzugs erfasst. Auch andere Vorgänge können die Wegzugsbesteuerung auslösen, etwa die Schenkung oder Vererbung von Anteilen an Personen, die nicht in Deutschland steuerpflichtig sind.
Ja. Seit 2022 gelten für Wegzüge in EU- und EWR-Staaten grundsätzlich dieselben Regeln wie für alle anderen Länder. Die frühere zeitlich unbegrenzte, zinslose Stundung ist entfallen. Stattdessen kann die Steuer auf Antrag in sieben Jahresraten gezahlt werden, in der Regel gegen Sicherheitsleistung.
Ja, die Wegzugssteuer gilt unabhängig vom Zielland, also auch für die Schweiz und die Vereinigten Arabischen Emirate. Mit den Vereinigten Arabischen Emiraten besteht seit 2022 kein Doppelbesteuerungsabkommen mehr. Bei einem Umzug in ein Niedrigsteuerland wie Dubai kann unter bestimmten Voraussetzungen zusätzlich die erweiterte beschränkte Steuerpflicht nach § 2 AStG greifen, sodass bestimmte Einkünfte bis zu zehn Jahre nach dem Wegzug in Deutschland steuerpflichtig bleiben.
Beruht der Wegzug auf einer nur vorübergehenden Abwesenheit und werden Sie innerhalb von sieben Jahren wieder unbeschränkt steuerpflichtig, kann die Wegzugssteuer entfallen. Die Frist kann auf Antrag um bis zu fünf Jahre verlängert werden. Voraussetzung ist unter anderem, dass die Anteile in der Zwischenzeit nicht veräußert wurden.
Maßgeblich ist der gemeine Wert der Anteile zum Zeitpunkt des Wegzugs. Bei nicht börsennotierten GmbH-Anteilen wird er häufig nach dem vereinfachten Ertragswertverfahren ermittelt, das bei ertragsstarken Gesellschaften zu hohen Werten führen kann. Ein individuelles Bewertungsgutachten kann in manchen Fällen zu einem niedrigeren, gut begründeten Wert führen.
Je nach Einzelfall lässt sich die Wegzugssteuer durch rechtzeitige Gestaltung reduzieren oder vermeiden, zum Beispiel durch eine Anpassung der Beteiligungsstruktur oder eine Übertragung von Anteilen im Rahmen der Nachfolgeplanung. Viele Gestaltungen sind nur möglich, solange Sie noch in Deutschland steuerpflichtig sind. Wir empfehlen daher, mit der Planung mindestens sechs bis zwölf Monate vor dem geplanten Wegzug zu beginnen.
- Geändert am .


